Report By: Kiran Prakash Singh
इमरजेंसी में पैसे चाहिए तो पर्सनल लोन और क्रेडिट कार्ड में क्या चुनें? जानिए दोनों के फायदे, नुकसान और एक्सपर्ट्स की सलाह।
Date: 26 June 2026
Website: digitallivenews.com
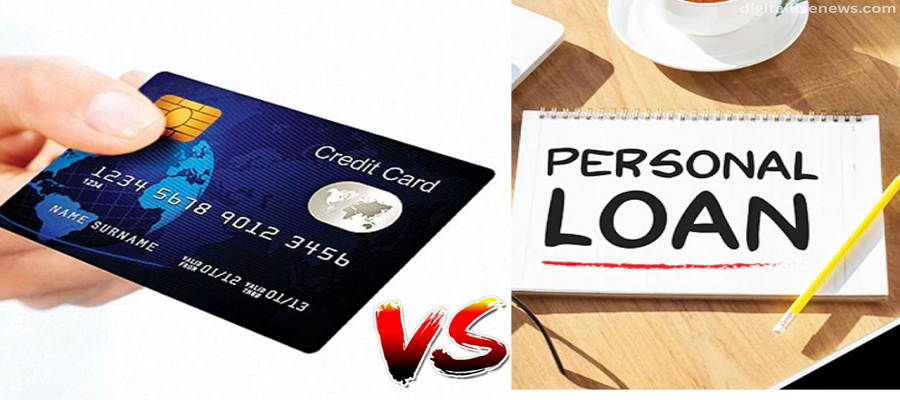
पर्सनल लोन vs क्रेडिट कार्ड: इमरजेंसी में पैसे चाहिए तो कौन सा विकल्प है बेहतर?
अचानक आने वाली आर्थिक जरूरतों या मेडिकल इमरजेंसी के समय तुरंत पैसों की आवश्यकता पड़ जाती है। ऐसे में लोग अक्सर दो विकल्पों पर विचार करते हैं—पर्सनल लोन और क्रेडिट कार्ड। दोनों ही माध्यमों से आसानी से पैसे मिल सकते हैं, लेकिन इनके नियम, ब्याज दर और भुगतान की प्रक्रिया अलग-अलग होती है। वित्तीय विशेषज्ञों का मानना है कि सही विकल्प चुनना आपकी जरूरत, रकम और भुगतान क्षमता पर निर्भर करता है।
पर्सनल लोन क्या होता है?
पर्सनल लोन एक प्रकार का अनसिक्योर्ड लोन होता है, जिसमें बैंक या वित्तीय संस्था आपको एक निश्चित राशि एक साथ प्रदान करती है। इस राशि को आपको तय समय सीमा के भीतर मासिक किस्तों (EMI) के रूप में चुकाना होता है। इसकी ब्याज दर पहले से तय होती है, जिससे उधार लेने वाले को पहले से पता रहता है कि हर महीने कितना भुगतान करना है। यह विकल्प बड़े खर्चों के लिए अधिक उपयुक्त माना जाता है।
क्रेडिट कार्ड कैसे काम करता है?
क्रेडिट कार्ड एक प्रकार की रिवॉल्विंग क्रेडिट सुविधा है, जिसमें बैंक आपको एक निश्चित लिमिट देता है। आप उस लिमिट तक कभी भी भुगतान कर सकते हैं। यदि आप बिल की पूरी राशि समय पर चुका देते हैं, तो अधिकतर मामलों में कोई ब्याज नहीं देना पड़ता। लेकिन भुगतान में देरी होने पर भारी ब्याज और अतिरिक्त चार्ज लग सकते हैं। यह सुविधा छोटे और तुरंत खर्चों के लिए उपयोगी होती है।
बड़े खर्चों के लिए पर्सनल लोन बेहतर
यदि आपको मेडिकल इमरजेंसी, घर की मरम्मत या अन्य बड़े खर्चों के लिए 2 से 5 लाख रुपये जैसी बड़ी राशि की जरूरत है, तो पर्सनल लोन बेहतर विकल्प माना जाता है। इसकी EMI पहले से तय होती है, जिससे बजट बनाना आसान हो जाता है। लंबे समय तक क्रेडिट कार्ड का बकाया रखने की तुलना में यह कई बार सस्ता भी पड़ सकता है।
छोटे खर्चों के लिए क्रेडिट कार्ड सुविधाजनक
अगर आपको 10 हजार या 20 हजार रुपये जैसी छोटी राशि की जरूरत है और आप अगली सैलरी आने पर पूरा भुगतान कर सकते हैं, तो क्रेडिट कार्ड अधिक सुविधाजनक विकल्प है। इसमें लोन की प्रक्रिया नहीं करनी पड़ती और भुगतान तुरंत हो जाता है। यह इमरजेंसी में तेज समाधान प्रदान करता है, खासकर जब समय कम हो।
दोनों विकल्पों में छिपे खर्च को समझें
वित्तीय विशेषज्ञों के अनुसार केवल ब्याज दर देखकर निर्णय नहीं लेना चाहिए। पर्सनल लोन में प्रोसेसिंग फीस और समय से पहले भुगतान पर पेनल्टी लग सकती है। वहीं क्रेडिट कार्ड में लेट पेमेंट चार्ज, फाइनेंस चार्ज और अन्य शुल्क जुड़ सकते हैं। इसलिए कुल खर्च का आकलन करना जरूरी है।
सही विकल्प कैसे चुनें?
सही निर्णय आपकी जरूरत और वित्तीय स्थिति पर निर्भर करता है। यदि खर्च बड़ा और लंबी अवधि का है तो पर्सनल लोन बेहतर है। वहीं छोटे और तुरंत भुगतान योग्य खर्च के लिए क्रेडिट कार्ड उपयोगी है। विशेषज्ञ सलाह देते हैं कि किसी भी विकल्प को चुनने से पहले उसकी शर्तों और कुल लागत को अच्छे से समझ लेना चाहिए, ताकि भविष्य में वित्तीय बोझ न बढ़े।